
La plupart des dirigeants de PME pilotent leur entreprise avec deux outils. Le bilan annuel que leur remet l'expert-comptable au printemps. Et le solde bancaire qu'ils regardent le matin sur leur téléphone. Ces deux réflexes sont compréhensibles. Ils sont insuffisants. Et dans certaines situations ils sont dangereux.
Le bilan annuel regarde en arrière
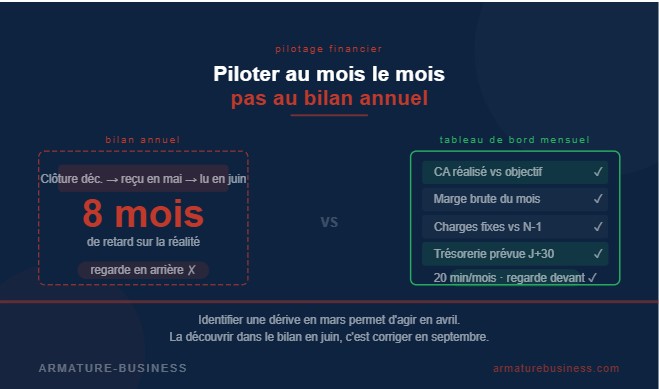
C'est sa nature même. Il photographie la situation de votre entreprise au 31 décembre. Vous le recevez en avril ou en mai. Vous le lisez et le comprenez en mai ou en juin. Vous prenez des décisions en juillet sur la base de chiffres qui ont huit mois.
Huit mois pendant lesquels votre activité a évolué. Vos marges ont peut-être bougé de plusieurs points. Un client important a peut-être ralenti ses commandes. Un poste de charges a peut-être dérivé progressivement. Un concurrent a peut-être capté une partie de votre marché.
Le bilan ne vous dit rien de tout ça. Il vous dit ce qui s'est passé. Pas ce qui se passe.
Le compte bancaire n'est pas un indicateur de rentabilité
C'est l'autre réflexe naturel. Regarder le solde bancaire pour savoir si l'entreprise va bien. C'est une erreur de lecture fréquente et coûteuse.
Un solde bancaire positif ne signifie pas que votre entreprise est rentable. Il signifie que vous avez plus d'argent qui est entré que sorti jusqu'à aujourd'hui. Ce n'est pas la même chose.
Une entreprise peut afficher un solde bancaire confortable en janvier parce qu'un gros client a payé en décembre, et perdre de l'argent structurellement chaque mois depuis six mois sans que le solde le révèle clairement.
A l'inverse une entreprise parfaitement rentable peut avoir un solde bancaire sous tension parce que ses clients paient à soixante jours et qu'elle vient d'investir dans un équipement.
Confondre trésorerie et rentabilité, c'est l'une des erreurs les plus répandues chez les dirigeants de PME. Et l'une des plus coûteuses quand elle se révèle trop tard.
Ce qu'un tableau de bord mensuel change concrètement
Un diagnostic financier entreprise sérieux ne s'arrête pas au bilan annuel. Il repose sur un suivi régulier d'indicateurs choisis pour leur pertinence par rapport à votre activité spécifique.
Quelques indicateurs suffisent pour avoir une lecture honnête de votre situation chaque mois.
Le chiffre d'affaires réalisé versus l'objectif. Pas le CA facturé. Le CA encaissé ou clairement engagé. Cet écart vous dit immédiatement si votre activité tient le rythme prévu ou si une dérive s'installe.
La marge brute du mois. Si votre marge brute recule alors que votre CA est stable, vos coûts de revient dérivent ou votre mix produit se dégrade. C'est le signal le plus précoce d'un problème de rentabilité, bien avant qu'il apparaisse dans un résultat annuel.
Les charges fixes du mois versus le mois précédent et versus le même mois l'année dernière. Pas pour surveiller obsessionnellement chaque ligne, mais pour détecter une dérive avant qu'elle devienne significative et difficile à corriger.
Le solde de trésorerie prévu dans trente jours. Pas aujourd'hui. Dans trente jours. Qu'est-ce qui rentre, qu'est-ce qui sort, quel sera l'écart probable. C'est ce chiffre qui vous permet d'anticiper plutôt que de subir une tension de trésorerie que vous n'avez pas vue venir.
Combien de temps ça prend réellement ?
C'est la question que posent presque tous les dirigeants. La réponse honnête : entre vingt minutes et une heure par mois, une fois le modèle construit et rodé.
Le problème n'est pas le temps que ça prend. C'est le temps que ça prend de construire le bon modèle au départ. Un tableau de bord trop complexe ne sera jamais tenu régulièrement. Trop simple il ne dira rien d'utile et sera abandonné.
La bonne taille c'est cinq à huit indicateurs choisis en fonction des enjeux spécifiques de votre entreprise, mis à jour chaque premier lundi du mois en moins d'une heure. C'est tenable. C'est suffisant. Et c'est infiniment plus utile que d'attendre le bilan.
Ce que ça change dans les décisions du dirigeant
Un dirigeant qui regarde ses indicateurs chaque mois ne prend pas de meilleures décisions parce qu'il a plus d'informations. Il en prend de meilleures parce qu'il les prend au bon moment.
Identifier une dérive de marge en mars permet d'agir en avril. La découvrir dans le bilan en juin c'est corriger en septembre au mieux. Trois mois de marge perdue qu'on ne rattrape jamais vraiment.
De la même façon anticiper une tension de trésorerie trente jours à l'avance laisse le temps de relancer les clients en retard, de décaler un investissement, de négocier un délai fournisseur. La subir le lundi matin en regardant le solde bancaire ne laisse aucune marge de manœuvre.
C'est souvent cette différence de timing qui distingue les entreprises qui traversent les difficultés de celles qui en sont victimes.
Par où commencer concrètement ?
Si vous n'avez pas encore de tableau de bord mensuel, commencez par trois indicateurs seulement. Le CA du mois versus l'objectif. La marge brute. Le solde de trésorerie prévu dans trente jours.
Trois chiffres. Un tableau simple. Mis à jour le premier lundi de chaque mois.
Au bout de trois mois vous avez une tendance. Au bout de six mois vous avez un outil de pilotage réel. Et vous pilotez votre entreprise en regardant devant, pas dans le rétroviseur.
Chez ARMATURE-Business c'est l'un des premiers outils qu'on met en place avec les dirigeants qu'on accompagne. Parce qu'on ne peut pas redresser ce qu'on ne mesure pas, et qu'on ne peut pas anticiper ce qu'on découvre trop tard.
Vous voulez faire le point sur votre situation ?
30 minutes ensemble suffisent pour lire vos chiffres, identifier les priorités et repartir avec des premières pistes concrètes.
À l'issue de cet échange, je vous transmets un tableau de bord Excel personnalisé, calibré sur votre activité.
Confidentiel. Sans engagement.


